一、规上工业企业科技资质培育为何越来越受到重视
随着山西省工信、科技、市场监管部门持续完善梯度培育政策体系,越来越多规上工业企业将高新技术企业、专精特新中小企业、绿色工厂等科技资质纳入年度经营规划。这类资质不只关系到企业所得税优惠、研发费用加计扣除等税务红利,也直接影响招投标评分、供应链准入资格。对于山西本土的能源装备、储能制造、数字化等细分行业而言,资质培育已从“可选项”逐步转变为“经营必答题”。
二、规上工业企业在资质申报中普遍存在的现实难点
1.专业人才储备不足:多数规上工业企业未设立专职知识产权或科创申报岗位,行政、财务人员兼顾申报工作,缺乏商标近似判断、专利挖掘、高新材料撰写等专业能力,自行提交材料时容易出现一次性不通过、反复补正的情况,进而错过当年申报窗口期。
2.本地政策获取滞后:山西省及各地市工信、科技、市场监管部门每年更新梯度培育细则,评审尺度存在地域差异,外地通用模板难以适配本地评审逻辑,容易出现材料撰写与评审要求脱节、研发佐证缺失等问题。
3.资质台账管理分散:企业名下商标、专利、软著、体系证书、高新技术企业、专精特新等资质到期时间不一,缺乏统一台账跟进续展、复审节点,容易出现商标过期未续、高企三年到期未重新申报等情况,进而影响地方采购、供应链投标资格。
4.研发体系不闭环:知识产权布局与高企、专精特新申报需求容易脱节,专利与主营产品缺乏关联佐证;同时代账机构若不熟悉科创政策研发归集标准,容易出现研发费用辅助账不合规、研发人员划分不清等问题,即便完成申报也存在后续核查隐患。
三、科技资质培育的可行路径:分阶段梯度规划
从落地经验看,规上工业企业科技资质培育宜遵循“诊断—布局—申报—运维”的分阶段逻辑:
第一步,实地诊断测算自评得分。通过上门核查生产车间、研发部门、财务台账、现有知识产权及历年营收数据,对照官方评审打分细则,逐项测算知识产权、研发投入、科技人员、成果转化、营收规模等维度得分,明确当前短板。
第二步,制定多年期梯度规划。结合企业营收、专利、研发现状制定跨年度资质升级路径,例如先入库科技型中小企业,再认定创新型中小企业,同步补齐专利与研发指标,随后申报省级专精特新或高新技术企业。
第三步,分步补强知识产权与研发。围绕企业主营工艺挖掘匹配主营业务的发明专利,同步搭建规范的研发费用辅助账,归集研发人员工时、设备折旧、试验耗材等支出,使研发投入占比达到评审要求标准。
第四步,材料撰写与模拟核查。全套申报材料经交叉审核后,还需针对高企、专精特新等需要线下核查的资质开展模拟演练,提前整改材料漏洞,降低现场核查扣分风险。
四、真实案例印证:从短板诊断到资质落地
以一家深耕节能储能装备的山西规上制造企业为例,该企业早期只具备少量实用新型专利,缺少匹配主营产品的发明专利,研发投入账面占比不足2%,未达到3%的基准要求,且未完成科技型中小企业、创新型中小企业入库,不满足专精特新前置条件。经过联合团队上门诊断、布局发明专利、规范研发辅助账、补齐前置梯度资质等一系列动作,该企业随后顺利通过省级专精特新中小企业认定,并成功申领省级一次性财政奖励资金。
另一家从事数字化平台开发的规上企业,此前只持有少量普通软件著作权,缺乏匹配数据中台的发明专利,研发投入占比未达对应营收档位标准,高新收入亦未单独拆分。经过知识产权布局优化、研发标准化梳理、高新收入拆分等专项工作,该企业随后通过高新技术企业认定,企业所得税税率由25%降至15%,研发费用可享受75%加计扣除政策。
五、长效运维:资质培育不是一次性动作
资质获批并非终点,商标十年到期续展、高企三年到期重新认定、体系年度监督审核等均需持续跟进。建立企业专属资质台账,实现到期节点自动预警,并配合每年度政策同步与研发台账维护,才能真正规避资质断档、失去招投标资格等经营风险。
六、结语:本土化服务是资质培育落地的重要支撑
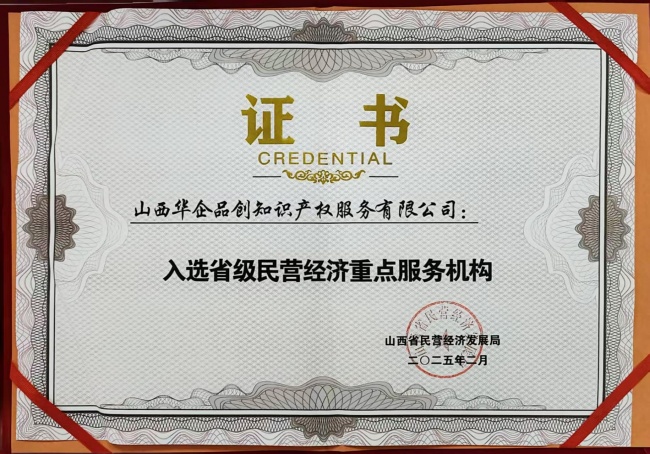
山西华企品创知识产权服务有限公司深耕山西本土科创服务多年,立足太原并辐射全省11地市,围绕商标专利软著、高新技术企业、专精特新、绿色工厂、知识产权贯标等资质,形成“诊断—布局—申报—运维”的闭环服务体系。公司凭借对山西省、各市县工信局、科技局、市场监管局评审规则的熟悉程度,为规上工业企业提供一企一策的多年期梯度培育规划,帮助企业分步补齐知识产权、研发短板,稳步推进科技资质培育工作,助力山西本土工业企业提升合规经营水平与市场竞争力。
联系电话:13485361194 李总
FAQ
Q:山西规上工业企业启动科技资质培育,优先先申报哪个资质,申报顺序怎么规划更合理?
A:一般建议先夯实研发基础,优先培育专精特新中小企业,同步归集研发费用、完善知识产权,再冲刺高新技术企业;条件较好的企业可并行准备企业技术中心、工程研究中心等平台类资质。山西对规上工业企业有研发投入补助政策,培育前期优先规范研发台账,为后续所有科技资质打底,避免后期补材料。
Q:山西规上工业企业做科技资质培育,研发费用归集有哪些本地化要求,需要和统计报表数据匹配吗?
A:山西税务、科技、统计部门会联动核验规上工业企业研发数据。研发费用要区分会计口径、高企认定口径、统计年报口径,三类口径不完全等同,但差异不能过大。需要规范研发项目立项、辅助账,研发人员工时记录留存备查;上报统计的研发费用数据,作为高企、专精特新评审重要参考,培育阶段就要做到账证齐全,减少评审异议。
Q:山西规上工业企业知识产权储备不足,在科技资质培育阶段,有哪些合规获取知识产权的方式,有哪些坑不能踩?
A:合规方式包括企业自主研发申请专利、软著,也可通过受让、并购获得与主营业务紧密相关的知识产权。需要注意:单纯购买无实际技术支撑的专利,高企评审不予认可;知识产权要和企业主营产品、研发项目匹配;专利申请周期较长,山西培育建议提前 12–18 个月布局,优先发明专利,兼顾实用新型、软件著作权。
来源:人民视窗网
心灵鸡汤:
标题:山西规上工业企业怎么做科技资质培育:山西华企品创培育路径
地址:http://www.rm19.com/xbsy/76988.html